Коригування залишків і документи
Затверджені розбіжності коригують залишки автоматично — жодних ручних правок обліку.
Як фіксується коригування
При завершенні система за один раз проводить підсумкове порівняння плану з фактом: кожна нестача списується, кожен надлишок оприбутковується. Кожне коригування — це звичайна операція руху, записана в журнал за принципом подвійного запису: у кожного запису є джерело та призначення, тож сума всіх рухів завжди точно відтворює поточні залишки. Подальший аудит може простежити, що змінилося, коли, ким і на підставі якої інвентаризації.
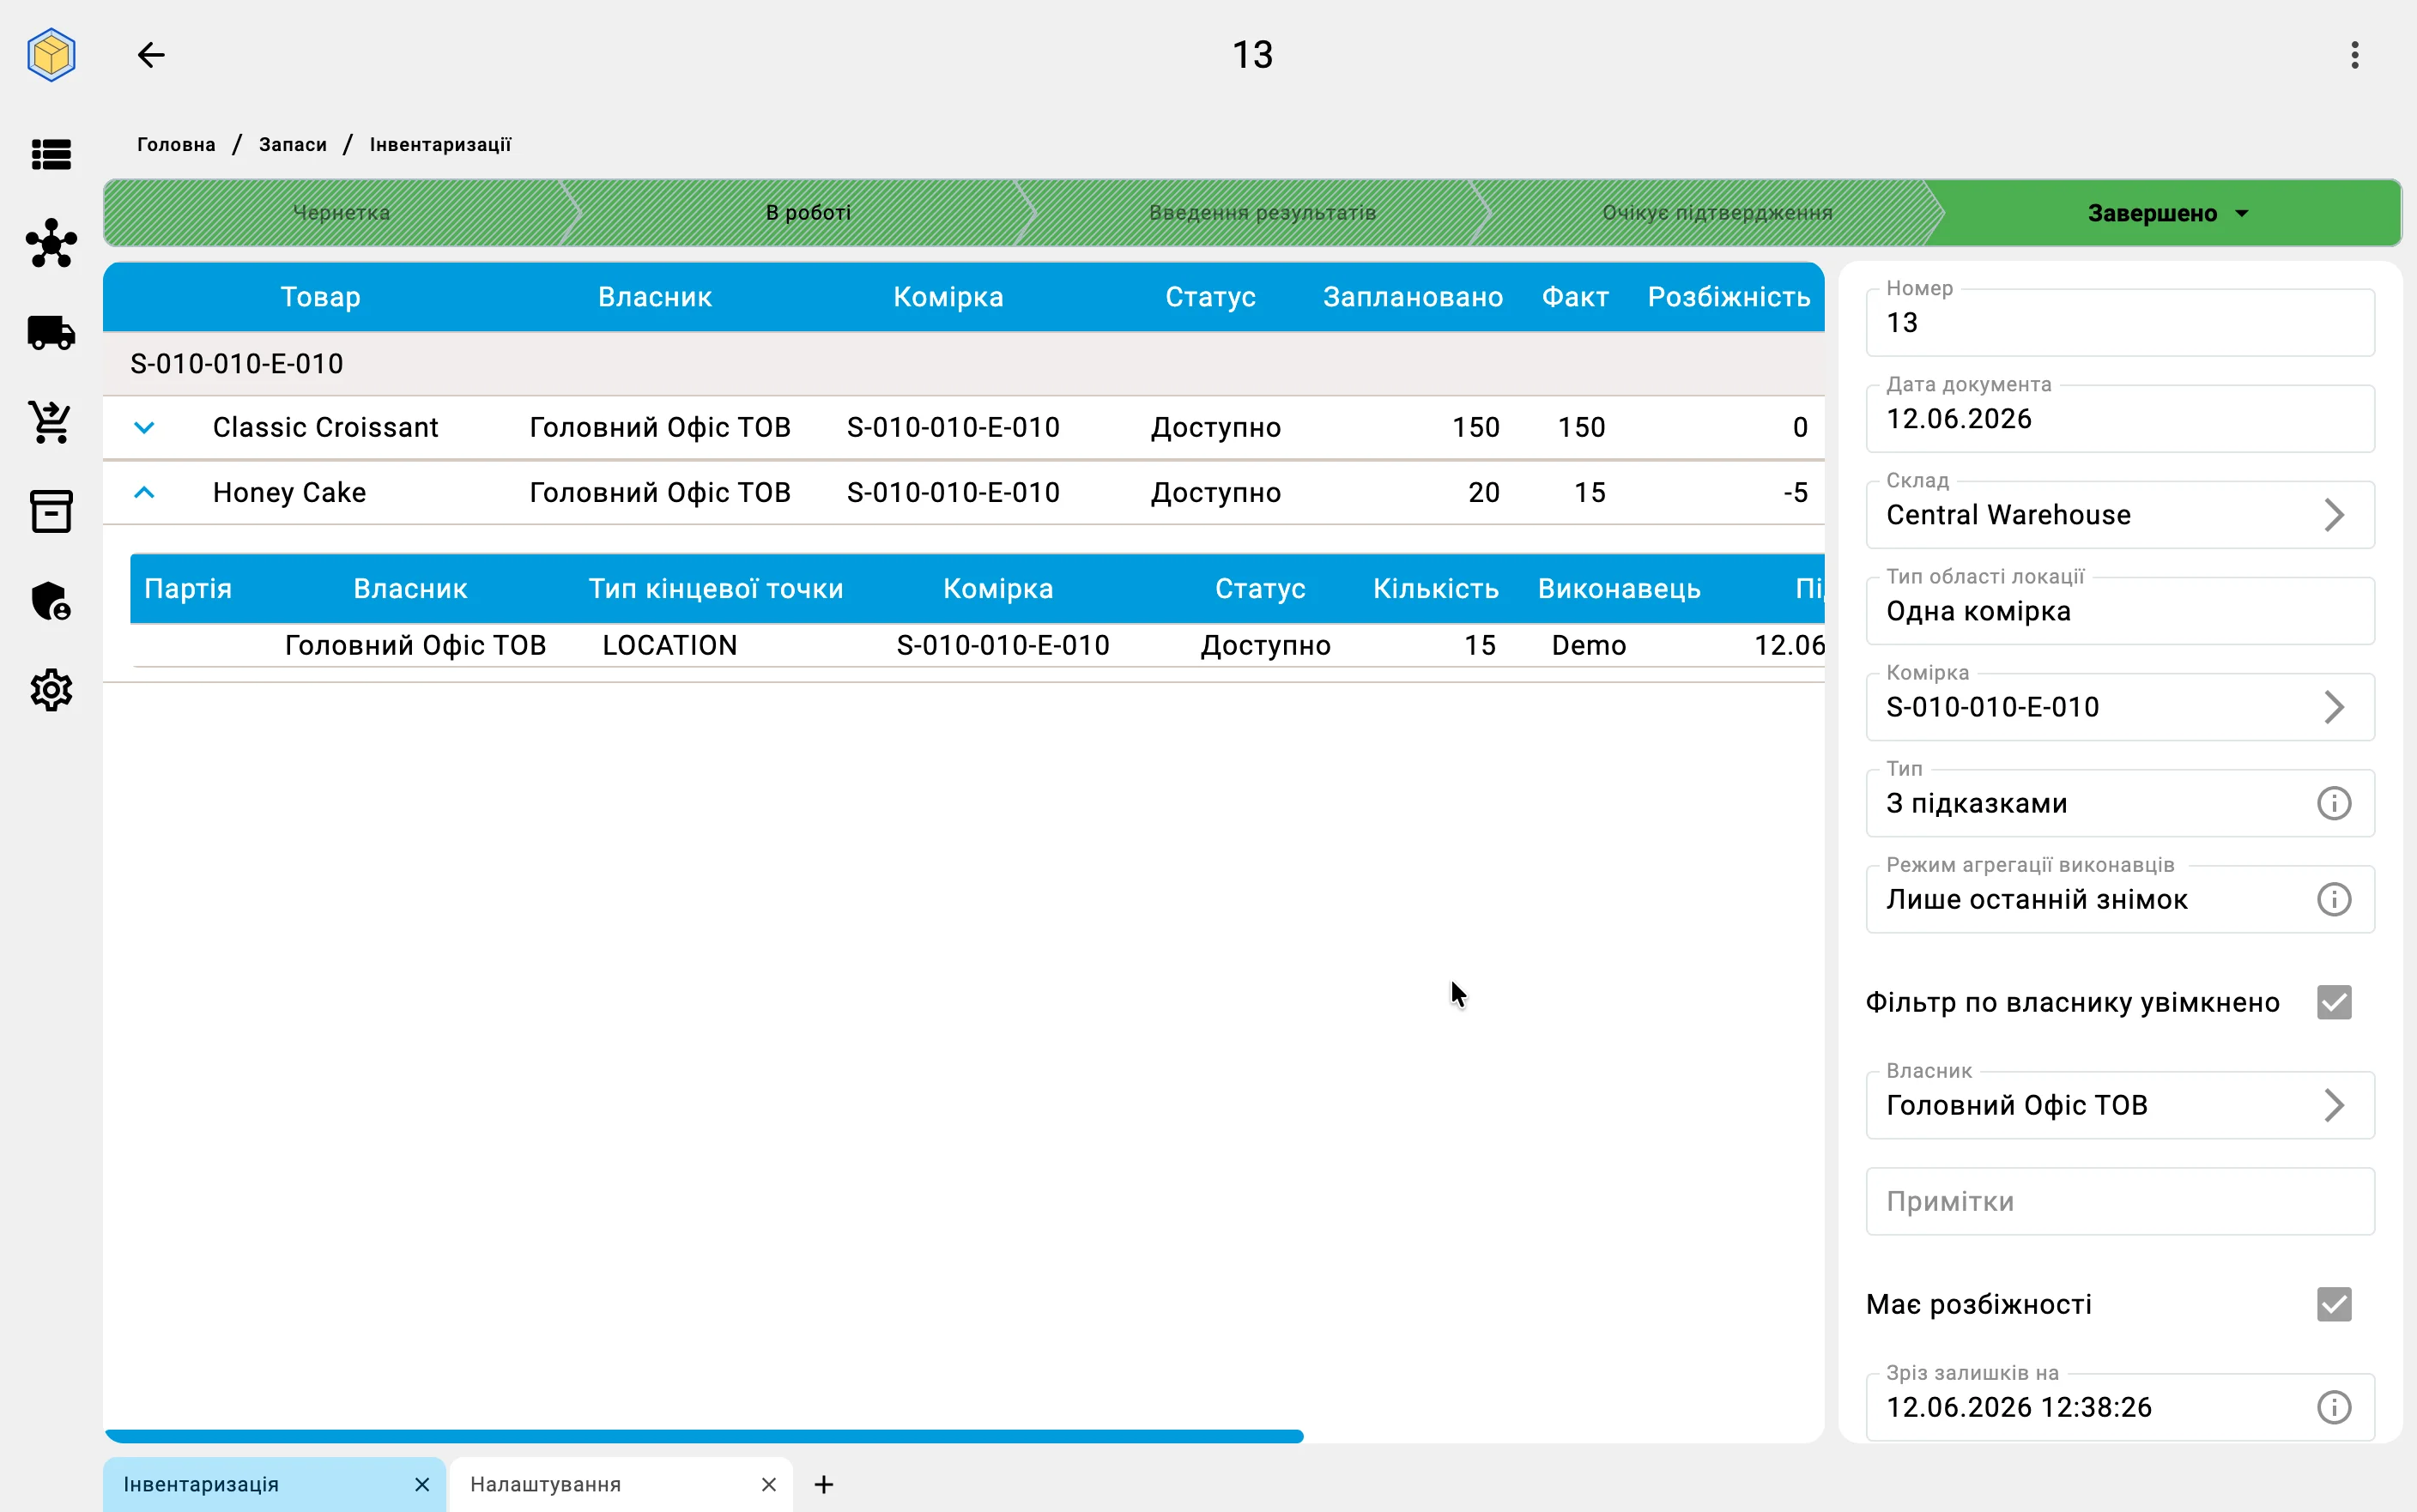
Комірки позначаються як перераховані
Коли інвентаризація повністю охоплює свої комірки — охоплення «Одна комірка» чи «Зона зберігання», без фільтра за власником, — завершення також встановлює кожній охопленій комірці статус «Інвентаризацію завершено» і фіксує дату останнього перерахунку (див. Стан комірки). Саме на ці статуси спирається циклічна інвентаризація: дата останнього перерахунку задає, коли комірка піде в цикл наступного разу. (Інвентаризація з фільтром за власником статусу не змінює: вона звірила частину вмісту комірки, а не комірку.)
Документи за результатами
Коли інвентаризація закривається, система формує документи:
- звіт про розбіжності — товари, кількості та відповідальні особи;
- акти коригування облікових залишків;
- історичну довідку, що зберігається для подальших внутрішніх і зовнішніх аудитів, зокрема податкових перевірок;
- дані для передачі в ERP чи бухгалтерську систему через стандартну інтеграцію.